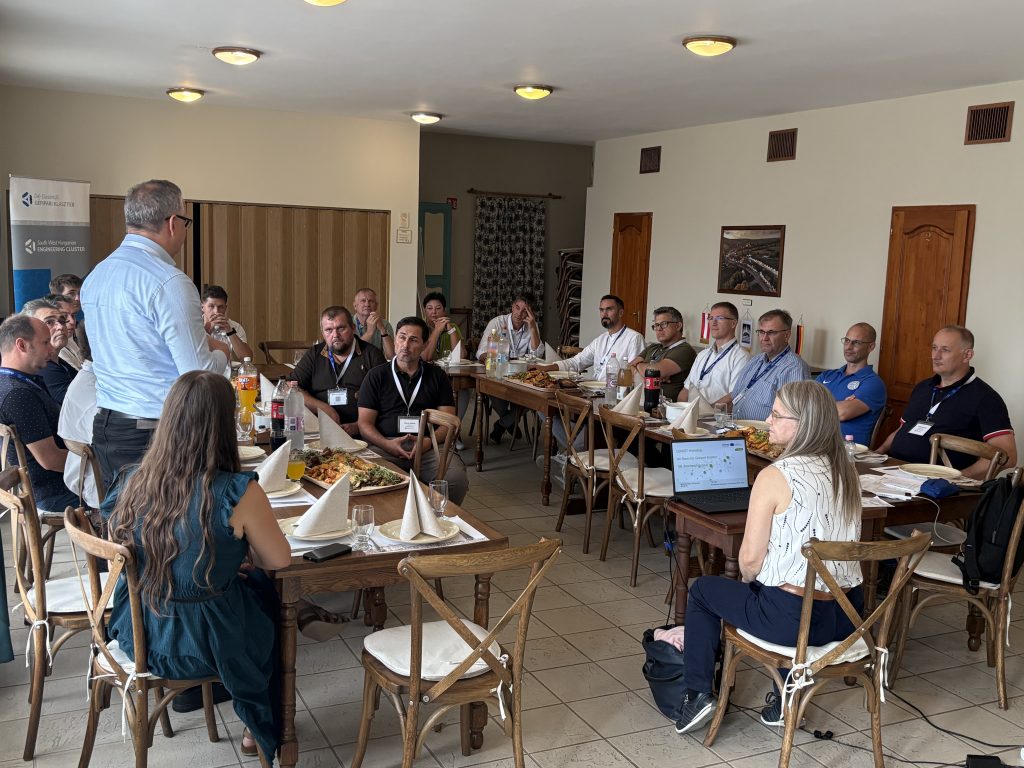
A gyártási költségek kiszámítása csak az egyik lépés az árképzésben, hiszen azt is figyelembe kell venni, hogy a piac milyen árat fogad el. A Dél-Dunántúli Gépipari Klaszter (menedzsmentszerv: PBKIK) 108. Benchmarking ülésén a tagvállalatok saját példáikon keresztül mutatták be, hogyan kalkulálják rezsióradíjaikat, milyen szempontok alapján áraznak, és milyen nehézségekkel találkoznak.
A program a Titán Kft. egyházasharaszti telephelyén kezdődött, ahol Göncző Gábor ügyvezető fogadta a résztvevőket. Az acélszerkezetek tervezésével, gyártásával és szerelésével foglalkozó vállalkozás üzemlátogatását követően Villánykövesden folytatódott a szakmai program.
A program első részében a CURIOST workshopon a körforgásos gazdaság gyakorlati megoldásai kerültek előtérbe. A Hidrofilt Kft. a vízkezeléshez kapcsolódó fenntarthatósági fejlesztéseit, az Aquacut Kft. telephely fenntarthatósági tervezetét, az osztrák Aigner GmbH a berendezésfelújítási és bérleti modelljét, míg a német Microsport GmbH a termékek élettartamának meghosszabbítását és digitális nyomon követését mutatta be.
A fórum második témájában a rezsi óradíjak számítási módszereit osztották meg egymással a résztvevők.
A teljes működési költséget mindenki belekalkulálja a rezsióradíjba, kapacitásfelesleg kapcsán tudják eseti jelleggel ezt figyelmen kívül hagyni. Az alkalmazott óradíjak gépcsoportonként, technológiánként vagy akár a munkavégzés helyszíne szerint is eltérhetnek. A különbségeket jól érzékelteti egy korábbi forgácsolási ajánlatkérés példája, ahol a legolcsóbb és a legdrágább ajánlat között 2,7-szeres eltérés mutatkozott.
De hogyan ellenőrizhető, hogy az előzetes kalkuláció mennyire volt pontos? Egyes cégek már az ajánlatkészítésnél szimulációs programmal becsülik meg a szükséges megmunkálási időt, majd utókalkulációval vetik össze a tervezett és tényleges ráfordításokat. A folyamatot ugyanakkor a pontatlan munkaidő-rögzítés és a papíralapú nyilvántartások is nehezíthetik. Több vállalkozás ezért vállalatirányítási rendszerekre támaszkodik, és a mesterséges intelligencia alkalmazását is elkezdték használni a termelési adatok elemzésében.
Az árképzés azonban nem ér véget a költségek kiszámításával. Az alapanyagárak, az energiaköltségek és az árfolyamok változását is kezelni kell, különösen a hosszabb távú megrendeléseknél. A bemutatott gyakorlatok között szerepelt az éves díjfelülvizsgálat, a negyedéves szerződéses árindexálás, valamint a nyersanyagok tőzsdei jegyzéséhez kötött árképzés is.
2026.10.22.